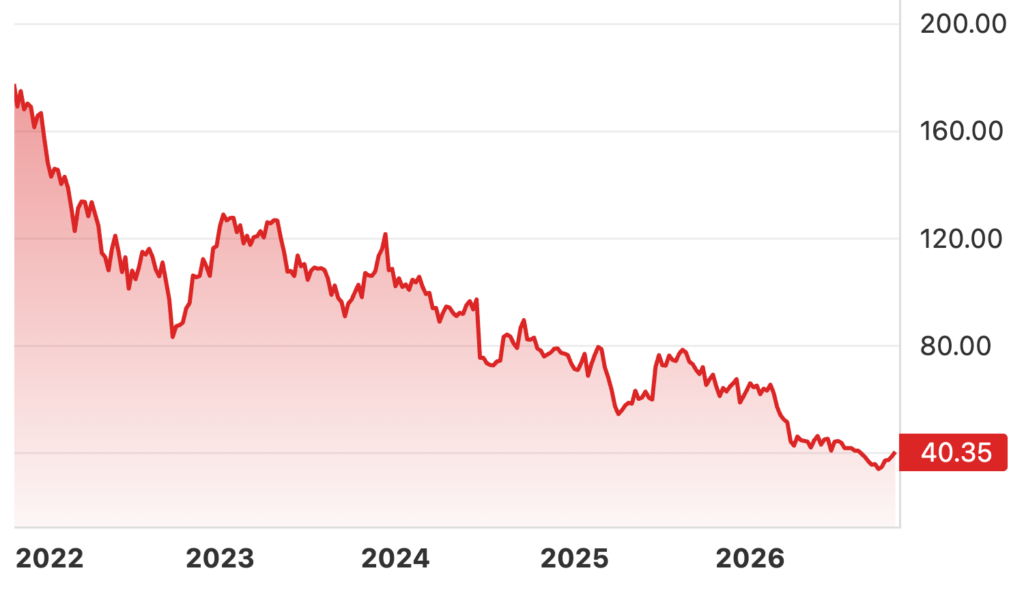
Source : stockanalysis
Pourtant, la marque n’a pas disparu des pieds des gens, et Nike a encore vendu pour 11,2 milliards de dollars au dernier trimestre, en baisse de 4%. Son patron, Elliott Hill, reconnaît avoir mis trop de baskets rétro sur le marché, d’après Investor’s Business Daily du 5 octobre.
Tu peux adorer une marque et perdre de l’argent avec son action.
La marque te dit si les gens aiment le produit, alors que le cours de l’action reflète ce que les investisseurs attendent de ses bénéfices à venir. Au dernier trimestre, les ventes de Nike en Chine ont reculé de 26%, selon le même journal, et le prix de l’action s’est ajusté, même si les baskets continuaient de se vendre.
Prends 1 000$ placés dans Nike le jour de son sommet. Il t’en resterait environ 212 aujourd’hui.
Les mêmes 1 000$, placés le même jour dans le S&P 500³, dont Nike fait partie, en vaudraient environ 1 644. (J’ai compté les cours seuls, sans les dividendes⁴.)
Sur une période plus longue, l’écart se creuse encore. Depuis son entrée au Dow Jones en 2013, l’action Nike n’a pris qu’environ 5%, pendant que le S&P 500 était multiplié par plus de 4, selon le même article de Reuters.
Note personnelle
Avant d’acheter quoi que ce soit, je me demande si je peux expliquer en une phrase pourquoi j’investis là-dedans. “J’adore leurs baskets”, ce n’est pas une explication, c’est un goût. Et un goût ne te dit rien du prix que tu paies le jour où tu achètes.
Rien de tout ça n’est un procès de Nike, ni une invitation à racheter l’action parce qu’elle a baissé.
L’entreprise garde 8,4 milliards de dollars de trésorerie, selon Investor’s Business Daily, et dit que son dividende reste une priorité. Personne ne sait si l’action repartira dans 2 ans ou dans 10, et c’est tout le risque quand une grosse part de ton argent repose sur une seule entreprise.
Avant ton prochain achat, je te propose 3 étapes :
- Pour chaque action que tu détiens en direct, écris la phrase qui explique pourquoi tu l’as achetée, et repère celles qui ne parlent que du produit
- Regarde si ton ETF⁵ contient déjà la marque qui te tente, comme un ETF S&P 500, qui détient Nike et 499 autres entreprises
- Si tu tiens quand même à une action seule, limite-la à une petite fraction de ce que tu investis, pour qu’une chute de 79% ne remette pas tes objectifs en cause
Avec un ETF S&P 500, Nike faisait aussi partie de ton portefeuille pendant ces 5 ans, et tes 1 000$ en valent pourtant environ 1 644 aujourd’hui.
Pour investir la même somme chaque mois sur le marché entier, sans te demander si c’est le bon moment, j’ai expliqué la méthode du DCA⁶ dans une vidéo.
Le DCA expliqué à un débutant ➜
D’ici dimanche, ouvre ton compte et regarde ta plus grosse ligne. Si tu ne peux pas dire en une phrase pourquoi elle est là, tu sais par quoi commencer.
Porte les marques que tu aimes, et investis dans ce que tu comprends.
Jody Cavalié
Le jargon en clair
¹ S&P 100 : l’indice des 100 plus grandes entreprises américaines cotées en bourse, choisies parmi celles du S&P 500.
² Dow Jones : un indice historique de la bourse de New York, qui suit 30 grandes entreprises américaines.
³ S&P 500 : l’indice qui regroupe les 500 plus grandes entreprises américaines cotées en bourse.
⁴ Dividende : part du bénéfice qu’une entreprise reverse à ses actionnaires.
⁵ ETF : fonds qui s’achète et se vend en bourse comme une action, et qui reproduit un indice. Il permet d’investir dans des centaines d’entreprises en un seul achat.
⁶ DCA : investir la même somme à intervalle régulier, quel que soit le niveau du marché, pour lisser son prix d’achat.